KI-Haftung war lange ein Thema für Juristen und Versicherer. Das ändert sich gerade. 57 Prozent der Unternehmen in Deutschland setzen KI ein, weitere 38 Prozent planen oder diskutieren den Einsatz. Mit dem Leitfaden „Verantwortungsvoller KI-Einsatz: Risiken verstehen, steuern und versichern“ hat der Digitalverband Bitkom am 16. Oktober 2026 eine nüchterne Antwort auf die Frage geliefert, wer zahlt, wenn eine KI eine falsche Prognose erstellt, eine fehlerhafte Zahlung anstößt oder eine teure Fehlentscheidung trifft. Die kurze Version: Es gibt kein neues Sonderrecht. Entscheidend ist, ob ein Unternehmen nachweisen kann, wie es seine KI steuert. Dieser Beitrag fasst die wichtigsten Punkte zusammen und zeigt, wie eine Plattform wie Blupassion den Nachweis dort entstehen lässt, wo gearbeitet wird.
Inhalt
Was bedeutet KI-Haftung?
KI-Haftung beschreibt die Frage, wer für Schäden einsteht, die beim Einsatz eines KI-Systems entstehen: im eigenen Unternehmen, bei Kunden und Geschäftspartnern oder am Ruf des Unternehmens. Ein eigenes KI-Haftungsgesetz gibt es nicht. Die geplante europäische KI-Haftungsrichtlinie wurde 2025 zurückgezogen. Nach dem Bitkom-Leitfaden richtet sich die Haftung des KI-nutzenden Unternehmens gegenüber Dritten deshalb weiter nach dem allgemeinen Zivilrecht: deliktische Haftung, Gefährdungs- und Produkthaftung sowie vertragliche Haftung.
Auch der EU AI Act begründet laut Leitfaden keine eigenen Schadensersatzansprüche. Er ist Aufsichtsrecht und wird über Bußgelder durchgesetzt, bei schweren Verstößen bis zu 35 Millionen Euro oder 7 Prozent des weltweiten Jahresumsatzes. Ob einzelne Pflichten daraus als Schutzgesetz im Sinne von § 823 Abs. 2 BGB gelten, ist nach dem Leitfaden in der Literatur noch nicht abschließend geklärt. Was ab August 2026 aus dem AI Act gilt, haben wir in EU AI Act ab 2. August 2026 zusammengefasst.
KI als Risikomultiplikator
Der wichtigste Gedanke des Leitfadens: KI erfindet in der Regel keine neuen Schadenarten. Sie verstärkt bekannte. Fehler, Angriffe oder Fehlentscheidungen können „schneller eintreten, sich leichter skalieren und im Nachhinein schwerer nachvollziehen lassen“. Ein Mensch, der sich verrechnet, macht einen Fehler. Eine KI, die sich verrechnet, macht ihn womöglich tausendfach, bevor ihn jemand bemerkt.
„Fehler können sich schneller verbreiten, größere Auswirkungen haben und im Nachhinein schwieriger nachvollziehbar sein“, sagt Lukas Spohr, Experte für Digital Insurance beim Bitkom. „Besonders relevant wird das bei KI-Agenten, die eigenständig Aufgaben planen und Aktionen ausführen können.“
Der Leitfaden nennt ein Beispiel aus dem April 2026: Bei einem Softwareanbieter löschte ein KI-Agent in neun Sekunden die gesamte Produktionsdatenbank samt Backups. Die Kunden verloren Reservierungen, Zahlungs- und Kundendaten und waren über 30 Stunden nicht arbeitsfähig. Und er zieht einen Vergleich, den viele aus eigener Erfahrung kennen: Wie früher bei Tabellenkalkulationen besteht die Gefahr, Ergebnisse ungeprüft zu übernehmen, nur weil sie professionell aussehen.
Drei Fragen, die über die KI-Haftung entscheiden
Für den Mittelstand lässt sich der Leitfaden auf drei praktische Fragen herunterbrechen.
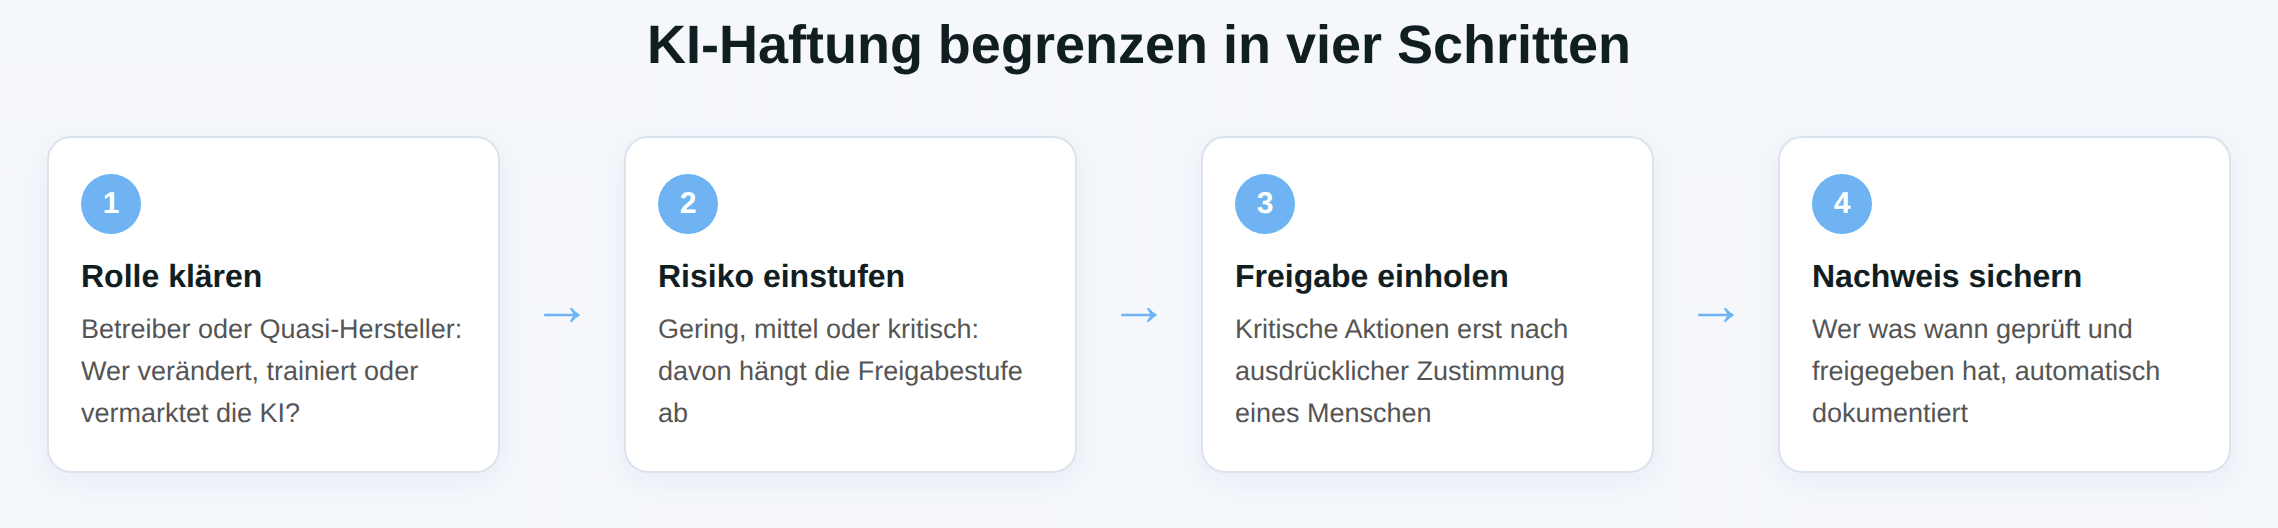
1. In welcher Rolle setzen Sie KI ein? Wer ein eingekauftes KI-System nutzt, ist Betreiber. Wer ein Modell wesentlich verändert, mit eigenen Daten nachtrainiert, mehrere Systeme zu einem eigenen KI-Agenten kombiniert oder die Lösung unter eigener Marke anbietet, kann nach dem Leitfaden in die Rolle eines Herstellers oder Quasi-Herstellers rutschen, mit zusätzlichen Pflichten und Haftungsrisiken.
2. Welcher Schaden wäre möglich? Der Leitfaden unterscheidet Eigenschäden, Drittschäden sowie Governance- und Reputationsrisiken. Eine echte Lücke sieht er bei reinen Vermögensschäden im eigenen Unternehmen, etwa wenn eine Nachfrageprognose danebenliegt und Überbestände entstehen. Dafür gibt es bislang kaum Versicherungsschutz, weil schwer abzugrenzen ist, ob die KI versagt hat oder schlicht eine unternehmerische Fehlentscheidung vorliegt. Umgekehrt sind manche KI-Schäden in bestehenden Policen bereits mitversichert, ohne dass KI dort erwähnt ist. Bitkom nennt das „Silent AI“.
3. Können Sie zeigen, dass Sie die KI steuern? Für die Versicherbarkeit ist nach Bitkom „weniger die Technologie selbst entscheidend als das konkrete Schadenbild und die Frage, wie gut Risiken durch Governance, klare Verantwortlichkeiten und wirksame Kontrollmechanismen beherrscht werden können“. Das ist der Hebel, den jedes Unternehmen selbst in der Hand hat.
Freigabestufen: wo ein Mensch zustimmen muss
Konkret wird der Leitfaden bei der menschlichen Kontrolle. Er empfiehlt Freigabestufen nach Risiko:
- Geringes Risiko, etwa reine Recherche: Eine Freigabe ist oft nicht nötig.
- Mittleres Risiko: Eine aktive Überwachung reicht häufig, mit der Möglichkeit, jederzeit einzugreifen.
- Kritische Aktionen: Eine ausdrückliche Zustimmung ist zwingend. Genannt werden Massen-E-Mails, Änderungen an Datenbanken, Finanztransaktionen und die Veröffentlichung von Unternehmensinhalten nach außen.
Technisch heißt das: Die KI erstellt einen Entwurf, der Prozess hält an, die zuständige Person wird benachrichtigt und kann freigeben, ablehnen oder korrigieren. Wie solche Freigabepunkte im Alltag aussehen, beschreibt unser Beitrag Human in the Loop. Welche Regeln dafür intern gelten, gehört in eine KI-Richtlinie.
Die Lücke im Alltag: Freigaben, die niemand belegen kann
In vielen Betrieben gibt es diese Freigaben schon, nur nicht nachvollziehbar. Die Schichtleitung bestätigt eine KI-gestützte Nachbestellung per Zuruf. Der Meister nickt eine automatisch erstellte Prüfliste ab. Die Rückfrage zu einem auffälligen Wert läuft über eine Messenger-Gruppe. Kommt es später zum Schaden, fehlt genau das, worauf es nach dem Leitfaden ankommt: wer was wann geprüft und freigegeben hat.
Dazu kommt ein strukturelles Problem. Viele Menschen, die Vorschläge einer KI bestätigen oder ihre Ergebnisse vor Ort prüfen sollen, sitzen nicht am Schreibtisch. Wie groß diese Lücke ist, haben wir in KI in Prozessen verankern beschrieben.
Wie Blupassion den Nachweis entstehen lässt
Blupassion ist kein KI-System. Blupassion ist die mobile Strecke, über die Freigaben, Prüfungen und Rückmeldungen zwischen Systemen und Menschen laufen, und zwar so, dass jeder Schritt belegt ist:
- Freigabe aufs Smartphone. Der Vorschlag erreicht die zuständige Person gezielt nach Rolle, Standort oder Schicht, mit allen Angaben, die sie für die Entscheidung braucht.
- Freigeben, ablehnen, korrigieren. Drei klare Optionen statt Zuruf. Name, Zeitpunkt und gegebenenfalls Begründung werden automatisch festgehalten.
- Prüfung vor Ort mit Foto. Wo ein KI-Ergebnis an der Wirklichkeit gemessen werden muss, entsteht die Rückmeldung als strukturierte Checkliste, nach dem Prinzip der digitalen Checklisten und Rückmeldungen.
- Kenntnisnahme von Regeln. Neue KI-Regeln werden verteilt und bestätigt. So lässt sich auch die KI-Kompetenz nach Art. 4 AI Act nachvollziehbar begleiten.
- Auswertung. Welche Vorschläge wurden wie oft korrigiert? Das zeigt, wo die KI zuverlässig arbeitet und wo die Freigabestufe bleiben muss.
Häufige Fragen
Wer haftet, wenn eine KI einen Fehler macht? Gegenüber Dritten in der Regel das Unternehmen, das die KI einsetzt, nach den allgemeinen Regeln des Zivilrechts. Ein eigenes KI-Haftungsrecht gibt es nicht, die KI-Haftungsrichtlinie wurde 2025 zurückgezogen.
Begründet der EU AI Act Schadensersatzansprüche? Nach dem Bitkom-Leitfaden nicht unmittelbar. Er ist Aufsichtsrecht mit Bußgeldern. Ob einzelne Pflichten als Schutzgesetz gelten, ist noch offen.
Sind KI-Schäden versichert? Teilweise. Manche Schäden fallen unter bestehende Sach-, Cyber- oder Haftpflichtdeckungen. Eine Lücke besteht bei reinen Vermögensschäden durch KI-Fehlentscheidungen im eigenen Unternehmen. Klären Sie das mit Ihrem Versicherer.
Was ist „Silent AI“? Der Begriff beschreibt KI-bedingte Schäden, die in bestehenden Policen mitversichert sein können, obwohl KI im Vertrag nicht ausdrücklich erwähnt ist, analog zu „Silent Cyber“.
Wann muss ein Mensch eine KI-Aktion freigeben? Nach dem Leitfaden zwingend bei kritischen Aktionen wie Massen-E-Mails, Datenbankänderungen, Finanztransaktionen und Veröffentlichungen nach außen. Bei geringem Risiko kann die Freigabe entfallen.
Dieser Beitrag gibt den Bitkom-Leitfaden wieder und ersetzt keine Rechtsberatung.
Nächster Schritt
Nehmen Sie den KI-Einsatz, der bei Ihnen den größten Schaden anrichten könnte, und stellen Sie eine Frage: Könnten wir morgen belegen, wer den letzten Vorschlag geprüft und freigegeben hat? Lautet die Antwort „per Zuruf“ oder „irgendwo im Chat“, liegt dort der erste Schritt. Wir zeigen Ihnen, wie diese Freigabestrecke mit Blupassion aussieht.
Freigaben, die sich im Ernstfall belegen lassen
Ob Vorschläge einer KI bei Ihnen heute per Zuruf, E-Mail, Messenger oder bisher gar nicht ausdrücklich freigegeben werden: Wir gehen einen Ablauf mit Ihnen durch und zeigen, wie Freigabe, Prüfung vor Ort und Nachweis auf dem Smartphone der Zuständigen laufen.
30 Minuten, kostenlos und unverbindlich – Videocall oder Telefon, wie es Ihnen lieber ist.